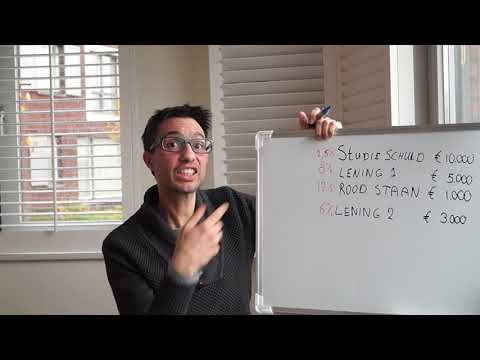
Een schuldenoverzicht helpt je om rust en grip te krijgen wanneer je meerdere rekeningen, leningen of betalingsachterstanden hebt. Door alles op één plek te noteren, zie je wat je precies verschuldigd bent, aan wie en wanneer je moet betalen.
Met het schuldenoverzicht sjabloon op deze pagina maak je een duidelijke schuldenlijst die je zelf kunt aanpassen. Gebruik het overzicht voor je eigen administratie, als voorbereiding op een gesprek met een schuldeiser of wanneer je hulp vraagt bij het regelen van jouw geldzaken.
Vul het overzicht zo volledig mogelijk in en werk het regelmatig bij. Ook schulden waarvan je nog geen betalingsregeling hebt, horen erin thuis. Alleen met een volledig beeld kun je goede keuzes maken over betalen, sparen en aflossen.
Wat is een schuldenoverzicht?
Een schuldenoverzicht is een document waarin je al jouw openstaande schulden verzamelt. Per schuld noteer je bijvoorbeeld de naam van de schuldeiser, het openstaande bedrag, de rente, de maandelijkse aflossing, een eventuele achterstand en de volgende betaaldatum.
Het is geen overeenkomst en ook geen officiële schuldbekentenis. Je doet met een schuldenoverzicht dus niet automatisch afstand van rechten en je accepteert niet zonder meer de juistheid van elk bedrag. Het document is vooral een praktisch hulpmiddel om jouw financiële situatie te ordenen.
Wanneer heb je een schuldenlijst nodig?
Een schuldenlijst is nuttig zodra je het overzicht over jouw betalingsverplichtingen dreigt kwijt te raken. Dat kan gaan om één grote schuld, maar ook om meerdere kleinere bedragen die samen moeilijk betaalbaar worden.
- Je hebt betalingsachterstanden bij vaste lasten, zoals huur, energie, zorgverzekering of telefoon.
- Je betaalt leningen, creditcarduitgaven, roodstand of aankopen op afbetaling terug.
- Je hebt een betalingsregeling met een leverancier, incassobureau of overheidsinstantie.
- Je wilt een budgetplan maken en weten hoeveel ruimte er werkelijk is om af te lossen.
- Je bereidt een gesprek voor met een schuldhulpverlener, bewindvoerder of maatschappelijk werker.
- Je wilt controleren of bedragen, rente en kosten op brieven en aanmaningen kloppen.
Noteer ook schulden die tijdelijk zijn gepauzeerd, worden betwist of bij een incassobureau liggen. Zet er dan duidelijk bij wat de status is. Dat voorkomt dat je een belangrijke verplichting vergeet.
Regels en aandachtspunten in Nederland
Er bestaat geen wettelijke vorm voor een persoonlijk schuldenoverzicht. Je mag het daarom zelf maken in een spreadsheet, document of papieren map. Wel is het verstandig om gegevens zorgvuldig over te nemen uit contracten, facturen, aanmaningen, beschikkingen en recente saldo-opgaven.
Bewaar bewijsstukken naast jouw overzicht. Denk aan betalingsbewijzen, correspondentie over een betalingsregeling en brieven waarin kosten of rente worden aangekondigd. Krijg je een brief van een incassobureau, controleer dan altijd wie de oorspronkelijke schuldeiser is, waarop de vordering ziet en hoe het gevraagde bedrag is opgebouwd.
Bij betalingsproblemen is vroeg hulp vragen vaak verstandig. Gemeenten bieden hulp bij schulden en kunnen je verwijzen naar passende ondersteuning. Op Rijksoverheid.nl: Schulden lees je meer over hulp bij geldzorgen en schuldhulpverlening.
Heb je schulden die je niet herkent of betwist je een bedrag? Neem dan schriftelijk contact op met de schuldeiser en vraag om een specificatie. Betaal niet blindelings een bedrag dat je niet kunt plaatsen. Vraag bij twijfel juridisch of financieel advies voordat je een regeling of schuldbekentenis ondertekent.
Welke gegevens zet je in het schuldenoverzicht?
Maak per schuld één regel. Hoe concreter je informatie, hoe beter je kunt bepalen welke betalingen het meest urgent zijn. Vul onbekende gegevens niet op gevoel in, maar markeer ze als ‘nog controleren’.
- Naam, adres en contactgegevens van de schuldeiser of het incassobureau.
- Het dossier-, klant- of contractnummer.
- De omschrijving van de schuld, bijvoorbeeld huurachterstand, lening of factuur.
- De oorspronkelijke hoofdsom en het actuele openstaande bedrag.
- Rente, incassokosten en eventuele andere kosten, voor zover bekend.
- De datum waarop de schuld is ontstaan en de uiterste betaaldatum.
- Het afgesproken maandbedrag en de looptijd van een betalingsregeling.
- De betaalwijze, bijvoorbeeld automatische incasso, bankoverschrijving of betaalverzoek.
- De status, zoals actief, regeling loopt, betwist, achterstand of voldaan.
- Een verwijzing naar de brief, factuur of e-mail waarop jouw gegevens zijn gebaseerd.
Neem daarnaast jouw maandinkomen en vaste uitgaven op in een apart tabblad of aanvullend overzicht. Dan kun je beoordelen welk aflossingsbedrag realistisch is, zonder dat je nieuwe betalingsachterstanden opbouwt.
Verschil met andere financiële documenten
| Document | Doel | Wie gebruikt het? | Juridische functie |
|---|---|---|---|
| Schuldenoverzicht | Alle schulden en betaalafspraken ordenen | Jezelf, hulpverlener of budgetcoach | Administratief hulpmiddel |
| Schuldbekentenis | Een schuld en betaalplicht vastleggen | Schuldenaar en schuldeiser | Kan als bewijs van de schuld dienen |
| Betalingsregeling | Afspraken maken over betaling in termijnen | Schuldenaar en schuldeiser | Overeenkomst over aflossing |
| Budgetoverzicht | Inkomsten en uitgaven per periode vergelijken | Jezelf of budgetbeheerder | Administratief hulpmiddel |
| Saldo-opgave | De actuele stand van één vordering tonen | Schuldeiser of incassobureau | Informatie van de schuldeiser |
Begin met de belangrijkste schulden
Niet elke schuld heeft dezelfde gevolgen. Geef in jouw overzicht daarom een prioriteit aan elke regel. Schulden die gevolgen kunnen hebben voor jouw woning, energie, zorg of inkomen verdienen doorgaans directe aandacht. Denk aan huurachterstand, energierekeningen, de zorgverzekering, belastingen en boetes.
Neem vervolgens contact op met de betrokken organisatie voordat een achterstand groter wordt. Leg kort uit dat je een overzicht maakt en vraag welke mogelijkheden er zijn voor uitstel of een betalingsregeling. Een afspraak is pas betrouwbaar als je die schriftelijk ontvangt of zelf per e-mail bevestigt.
Voor algemene informatie over ondernemen, financiën en betalingsproblemen kun je ook terecht bij Kamer van Koophandel. Ben je particulier, dan kan jouw gemeente of een lokale schuldhulporganisatie meestal aangeven waar je passende ondersteuning krijgt.